Domain doxazosin.de kaufen?
Wir ziehen mit dem Projekt
doxazosin.de um.
Sind Sie am Kauf der Domain
doxazosin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain doxazosin.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **

Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438283,64 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
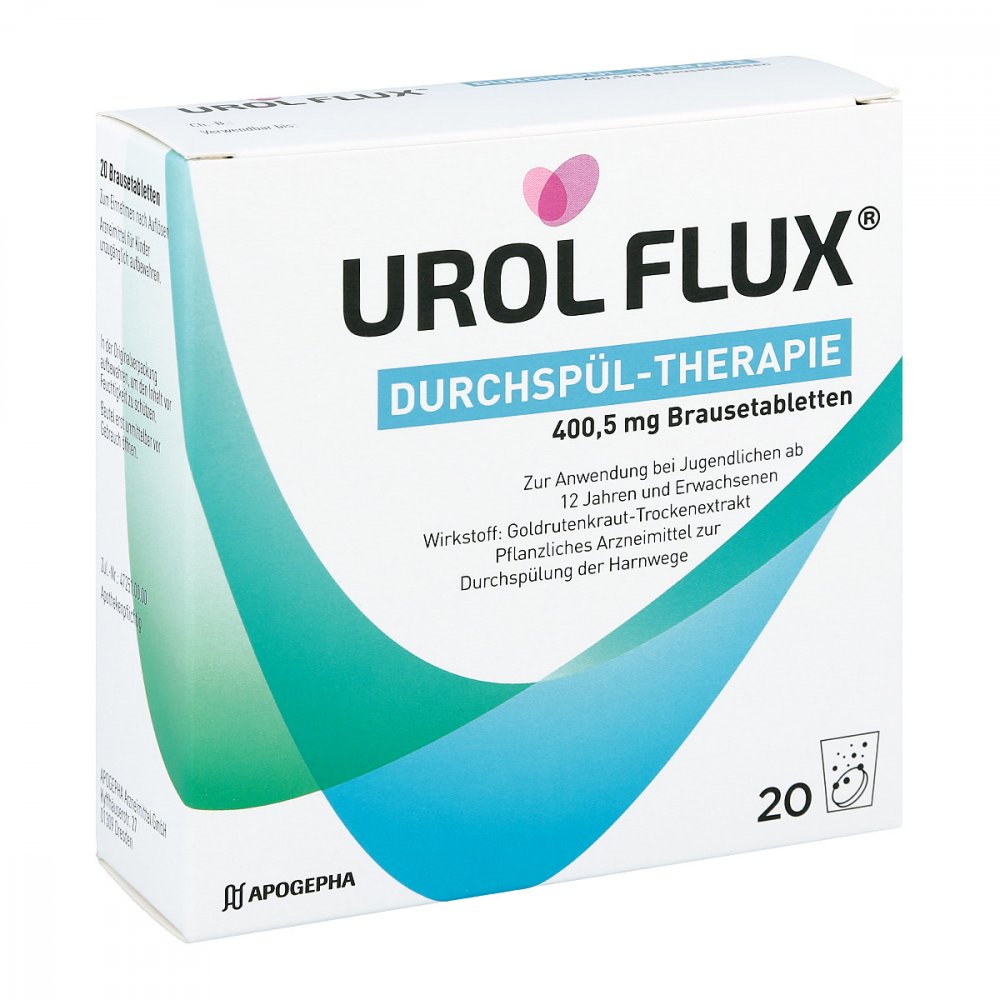
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie 400,5 Mg Brausetabletten 17607232Anwendungsgebiet von Urol Flux Durchspül-therapie 400,5 Mg BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat (Ph. Eur.) [pflanzlich] Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Himbeerketon Hilfstoff (+)Linalool Hilfstoff (+)Hexenylacetat Hilfstoff (+)Levomenthol Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasse16,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **

Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Medikament Naqi Cold Pack SportDie wiederverwendbaren Kältekompressen NAQI® Cold Pack Sport sind geeignet zur langfristigen Linderung von Schmerzen. Diese Gelkompressen bleiben bis zu -13°C flexibel und kühlen sehr lange.Das dunkelblaue Gel ist 100 % sicher, ungiftig und biologisch abbaubar.Da der Druck innen aufgebracht wird, löst sich die Farbe nicht ab und kann nicht mit der Haut in Kontakt kommen. Mit ihren 4 Schichten ist diese Packung auch extrem robust!Verwenden Sie das NAQI Cold Pack Sport bei folgenden Beschwerden unter anderemVerstauchungenPrellungenKopfschmerzen (Migräne)EntzündungenSchwellungenInsektensticheDie Standard-Kühlpackung NAQI® Cold Pack Sport ist ein Medizinprodukt und hat eine Größe von 13 x 27 cm. Da das Gel-Pack lange kalt bleibt, eignet es sich perfekt für den Transport in einer Kühlbox auf Reisen oder bei Wettkämpfen.Verwenden Sie das NAQI Cold Pack Sport zur Schmerzlinderung und wenn eine Kältetherapie angezeigt ist, beispielsweise bei: Prellungen, Muskelverspannungen, Schwell...13,82 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
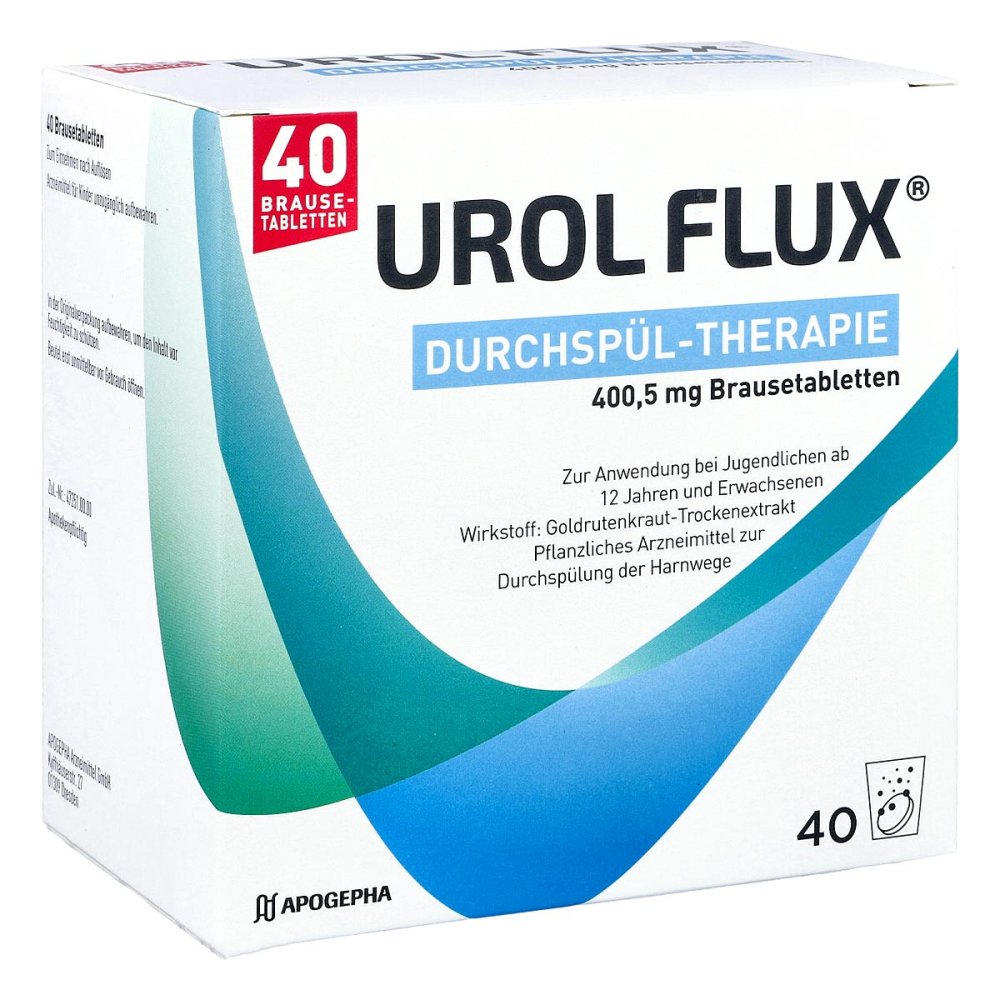
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie Brausetabletten 14408791Anwendungsgebiet von Urol Flux Durchspül-therapie BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Linalool Hilfstoff (+)Levomenthol Hilfstoff (+)Himbeerketon Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)Hexenylacetat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasseransammlungen im Gewebe) infolge15,94 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438283,64 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie 400,5 Mg Brausetabletten 17607232Anwendungsgebiet von Urol Flux Durchspül-therapie 400,5 Mg BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat (Ph. Eur.) [pflanzlich] Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Himbeerketon Hilfstoff (+)Linalool Hilfstoff (+)Hexenylacetat Hilfstoff (+)Levomenthol Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasse16,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L1/LE, 1,5 L WirkstoffBWT Smart Mineral L1/LE, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L1/LE ist zur Behand- lung von teilenthärtetem oder weichem u. aggressiven Trink- & Brauchwasser bestimmt, im Härtebereich 0-8,4 Grad dH Gesamthärte bzw. Summe Erdalkalien 0 - 1,5 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438067,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L1/LE, 10 L WirkstoffBWT Smart Mineral L1/LE, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L1/LE ist zur Behand- lung von teilenthärtetem oder weichem u. aggressiven Trink- & Brauchwasser bestimmt, im Härtebereich 0-8,4 Grad dH Gesamthärte bzw. Summe Erdalkalien 0 - 1,5 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504383277,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.